
Zie ook: Voorafbetalingen in 2025 (aanslagjaar 2026)
Zie ook: Voorafbetalingen in 2024 (aanslagjaar 2025)
Zie ook: Voorafbetalingen in 2023 (aanslagjaar 2024)
De voorafbetalingen moeten binnen de vastgestelde termijnen worden uitgevoerd. Voor het aanslagjaar 2027 (inkomsten 2026) betekent dit:
| IN DE PERSONENBELASTING: | ||
| Vijf voorafbetalingsperiodes voor AJ 2027 | Uiterste ontvangstdatum | |
| 23.12.2025 - 10.04.2026 | (VA1) | vrijdag 10 april 2026 |
| 11.04.2026 - 10.07.2026 | (VA2) | vrijdag 10 juli 2026 |
| 11.07.2026 - 12.10.2026 | (VA3) | maandag 12 oktober 2026 |
| 13.10.2026 - 21.12.2026 | (VA4) | maandag 21 december 2026 |
| 22.12.2026 - 22.02.2027 (*) | (VA5) | maandag 22 februari 2027 |
(*) VA5 geeft uitsluitend recht op bonificatie voor de daarvoor in aanmerking komende resterende belasting op winst, baten en bezoldigingen van meewerkende echtgenoten. Bedrijfsleidersbezoldigingen, vergoedingen tot herstel van een tijdelijke inkomstenderving, inkomsten van zelfstandige helpers en de bedoelde politieke mandatarissen zijn uitgesloten.
| IN DE VENNOOTSCHAPSBELASTING: | ||
| Vier voorafbetalingsperiodes voor AJ 2027 | Uiterste ontvangstdatum | |
| 23.12.2025 - 10.04.2026 | (VA1) | vrijdag 10 april 2026 |
| 11.04.2026 - 10.07.2026 | (VA2) | vrijdag 10 juli 2026 |
| 11.07.2026 - 12.10.2026 | (VA3) | maandag 12 oktober 2026 |
| 13.10.2026 - 21.12.2026 | (VA4) | maandag 21 december 2026 |
De voorafbetalingen bestemd voor het aanslagjaar 2027 (inkomsten van 2026) moeten worden uitgevoerd op het rekeningnummer BE61 6792 0022 9117 (BIC: GEBABEBB) van het ‘Inningscentrum – Dienst voorafbetalingen’ met adres Koning Albert II-laan 33, 1030 Brussel.
Let op: gebruik de correcte gestructureerde mededeling!
De gestructureerde mededeling vindt u in MyMinfin (externe link) of via deze tool (externe link). U kunt jaarlijks dezelfde gestructureerde mededeling gebruiken. Gebruik bij voorkeur een bankrekening die werd geopend op naam van de persoon of de vennootschap voor wie er wordt voorafbetaald.
U kunt een derde voor u laten betalen (zoals een bank in het kader van een financieringscontract). Zorg er dan voor dat uw bank ook de gestructureerde mededeling gebruikt die u vindt in MyMinfin (externe link) of via deze tool (externe link).
Vennootschappen worden vanaf de eerste euro belastingen gesanctioneerd wanneer zij niet of onvoldoende voorafbetalen. In de personenbelasting wordt de sanctie wegens onvoldoende voorafbetalingen (na aanrekening van de voorafbetalingen) evenwel gereduceerd tot 90%. Deze gereduceerde vermeerdering is niet verschuldigd indien zij lager is dan 0,5% van de belasting waarop zij wordt berekend (relatieve grens) of niet hoger is dan € 100 (absolute grens voor aanslagjaar 2027).
De wet van 15 juli 2026 tot hervorming van de personenbelasting schaft vanaf aanslagjaar 2027 de belastingvermeerdering wegens geen of ontoereikende voorafbetalingen af voor winst- en batenbehalers en voor de bezoldigingen die zij toekennen aan hun meewerkende echtgenoten. De vermeerdering blijft bestaan voor de belasting op bedrijfsleidersbezoldigingen voor zover die onvoldoende gedekt is door de verrekenbare voorheffingen en voorafbetalingen. Ook wanneer wel bedrijfsvoorheffing is ingehouden, kan dus nog een vermeerdering verschuldigd zijn.
Hoeveel betaalt u best vooraf?
Practicali helpt u graag op weg en ontwikkelde twee gratis rekentools:
- De rekentool voor de berekening van de enige en optimale voorafbetaling.
Met deze rekentool berekent u hoeveel u in het eerste, tweede, derde of vierde kwartaal moet doen als enige storting om de vermeerdering te vermijden. - De rekentool vermeerdering voorafbetalingen.
Met deze rekentool kunt u elke verdeling van voorafbetalingen over de vier kwartalen invoeren en de vermeerdering berekenen.
Hervorming van de voorafbetalingen in de personenbelasting vanaf AJ 2027
De wet van 15 juli 2026 tot hervorming van de personenbelasting werd op 29 juli 2026 bekendgemaakt in het Belgisch Staatsblad. De wijzigingen inzake voorafbetalingen treden in werking op 1 januari 2026 en gelden voor aanslagjaar 2027 en volgende. De aanpassing van de eerste voorafbetalingsperiode geldt vanaf aanslagjaar 2028.
De wijzigingen zijn de volgende:
1) Geen vermeerdering meer voor winsten en baten en meewerkende echtgenoten
Vanaf aanslagjaar 2027 geldt geen belastingvermeerdering meer voor winsten, baten en de bezoldigingen die winst- en batenbehalers toekennen aan hun meewerkende echtgenoten. Voorafbetalingen kunnen nog recht geven op bonificatie, binnen de wettelijke voorwaarden. Voor de winst en baten van zelfstandige helpers en de als baten belaste vergoedingen van parlementsleden, senatoren en provincieraadsleden geldt echter geen bonificatie, in geen van de vijf periodes.
De belastingvermeerdering blijft behouden voor de belasting op bedrijfsleidersbezoldigingen voor zover die onvoldoende gedekt is door de verrekenbare voorheffingen en voorafbetalingen. Voorafbetalingen vullen de bedrijfsvoorheffing aan: zij vervangen de verplichting van de vennootschap om bedrijfsvoorheffing in te houden en door te storten niet. Het vermeerderingspercentage daalt van 6,75% (aanslagjaar 2026) naar 4,5% (aanslagjaar 2027).
2)Invoering van een vijfde periode voor voorafbetalingen in de personenbelasting
De wet voert vanaf aanslagjaar 2027 een vijfde voorafbetalingsperiode in de personenbelasting in. Zij loopt wettelijk van 21 december van het inkomstenjaar tot en met 20 februari van het aanslagjaar. Voor AJ 2027 loopt zij praktisch van 22 december 2026 tot en met 22 februari 2027, door de verschuiving van vervaldagen die in het weekend vallen. De bonificatie bedraagt 1% voor de resterende belasting op kwalificerende winst, baten en bezoldigingen van meewerkende echtgenoten, na verrekening van de eerdere voorafbetalingen. Voor bedrijfsleidersbezoldigingen geeft VA5 noch een vermindering van de vermeerdering, noch een bonificatie.
De vijfde voorafbetaling wordt toegerekend aan inkomstenjaar 2026, ook wanneer zij in januari of februari 2027 wordt gedaan. Vergoedingen tot volledig of gedeeltelijk herstel van een tijdelijke derving van die inkomsten, inkomsten van zelfstandige helpers en de bedoelde politieke mandatarissen zijn uitgesloten van de VA5-bonificatie. Vanaf AJ 2028 begint de eerste periode voor natuurlijke personen wettelijk op 21 februari; praktisch begint VA1 voor AJ 2028 op 23 februari 2027.
Opgelet: voor vennootschappen wijzigt er niets:
- het vermeerderingspercentage blijft ongewijzigd en bedraagt 6,75%, net zoals vorig jaar.
- er komt géén vijfde voorafbetalingsperiode in de vennootschapsbelasting: het aantal blijft behouden op 4.
SCHEMATISCHE VOORSTELLING
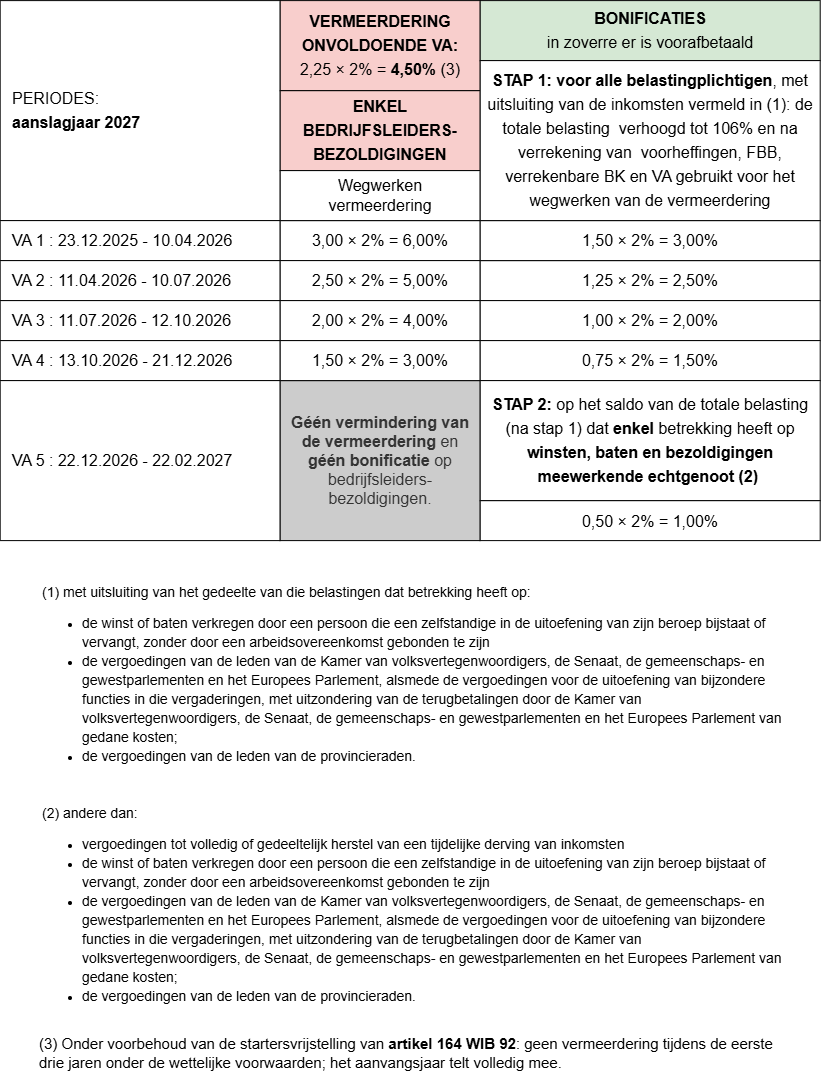
Overzicht voorafbetalingen aanslagjaar 2027
- Uiterlijke data van ontvangst door de dienst voorafbetalingen
- Hoe doe ik als vennootschap of natuurlijk persoon mijn voorafbetalingen?
- De vermeerdering en het vermijden ervan
- De bonificatie
- Vanaf welk bedrag aan geschatte belasting begint de vermeerdering te spelen?
- Hoeveel en wanneer betaalt u best vooraf om de vermeerdering te vermijden?
- Hoe de belasting correct inschatten?
- Hoeveel bedraagt de enige optimale voorafbetaling voor AJ 2027?
- Rekentool voor de enige optimale voorafbetaling
- Rekentool vermeerdering VA
1. Uiterlijke data van ontvangst door de dienst voorafbetalingen
De onderstaande data zijn uiterste ontvangstdata: de betaling moet uiterlijk op die dag op de rekening van de Dienst Voorafbetalingen zijn bijgeschreven. Wacht dus best niet tot de laatste dag om de betaling uit te voeren. Betalingen die na de vervaldag worden ontvangen, worden automatisch toegerekend aan de volgende periode.
Vanaf aanslagjaar 2027 telt de personenbelasting vijf voorafbetalingsperiodes, tegenover vier in de vennootschapsbelasting. De vijfde periode loopt wettelijk van 21 december tot en met 20 februari. Voor AJ 2027 zijn de praktische datums 22 december 2026 tot en met 22 februari 2027.
Er wordt dus een onderscheid gemaakt tussen de personenbelasting en de vennootschapsbelasting.
Uiterste ontvangstdata in de vennootschapsbelasting (4 voorafbetalingsperiodes)
| IN DE VENNOOTSCHAPSBELASTING: | ||
| Vier voorafbetalingsperiodes voor AJ 2027 | Uiterste ontvangstdatum | |
| 23.12.2025 - 10.04.2026 | (VA1) | vrijdag 10 april 2026 |
| 11.04.2026 - 10.07.2026 | (VA2) | vrijdag 10 juli 2026 |
| 11.07.2026 - 12.10.2026 | (VA3) | maandag 12 oktober 2026 |
| 13.10.2026 - 21.12.2026 | (VA4) | maandag 21 december 2026 |
Voor boekjaren van 12 maanden die niet samenvallen met een kalenderjaar (= boekjaren te paard) moeten de voorafbetalingen gebeuren uiterlijk op de tiende dag van de vierde, zevende en tiende maand en de twintigste dag van de laatste maand van het boekjaar. Als een vervaldag op een zaterdag, een zondag of een wettelijke feestdag valt, wordt de vervaldag verschoven naar de eerstvolgende werkdag. Als het boekjaar niet begint op de eerste dag van de maand wordt de beginmaand niet meegeteld en de afsluitmaand voor een volle maand geteld. Voor boekjaren korter en langer dan 12 maanden gelden speciale regels.
Uiterste ontvangstdata in de personenbelasting (5 voorafbetalingsperiodes)
De wet voorziet vanaf aanslagjaar 2027 vijf voorafbetalingsperiodes in de personenbelasting. Onderstaande ontvangstdata houden rekening met de verschuiving van vervaldagen die op een zaterdag, zondag of wettelijke feestdag vallen.
| IN DE PERSONENBELASTING: | ||
| Vijf voorafbetalingsperiodes voor AJ 2027 | Uiterste ontvangstdatum | |
| 23.12.2025 - 10.04.2026 | (VA1) | vrijdag 10 april 2026 |
| 11.04.2026 - 10.07.2026 | (VA2) | vrijdag 10 juli 2026 |
| 11.07.2026 - 12.10.2026 | (VA3) | maandag 12 oktober 2026 |
| 13.10.2026 - 21.12.2026 | (VA4) | maandag 21 december 2026 |
| 22.12.2026 - 22.02.2027 (*) | (VA5) | maandag 22 februari 2027 |
(*) VA5 geeft uitsluitend recht op bonificatie voor de daarvoor in aanmerking komende resterende belasting op winst, baten en bezoldigingen van meewerkende echtgenoten. Bedrijfsleidersbezoldigingen, vergoedingen tot herstel van een tijdelijke inkomstenderving, inkomsten van zelfstandige helpers en de bedoelde politieke mandatarissen zijn uitgesloten.
2. Hoe doe ik als vennootschap of natuurlijk persoon mijn voorafbetalingen?
Algemeen
De FOD Financiën geeft op haar website betaalinstructies gericht aan vennootschappen, aan zelfstandigen of beoefenaars van vrije beroepen en aan particulieren. Deze betaalinstructies lopen grotendeels gelijk. Hierna geven we eerst de algemene richtlijnen weer. Daarna worden de instructies per doelgroep in detail weergegeven.
Indien u voorafbetalingen wenst te doen, kan dit best via MyMinfin (externe link) of met een overschrijving.
Gebruikt u MyMinfin en bent u correct ingelogd met de persoon/vennootschap waarvoor u de voorafbetaling wenst te doen, dan hoeft u zich geen zorgen te maken over de mededeling. Het voorafbetaalde bedrag wordt automatisch geregistreerd bij de correcte persoon/vennootschap.
Opgelet: als het gaat om een hoog bedrag, kan de transactie worden geweigerd door een door uw bank opgelegde betalingslimiet. Het precieze bedrag van die limiet verschilt per bank, maar u kunt uw bank wel vragen om uw online-betalingslimiet te verhogen.
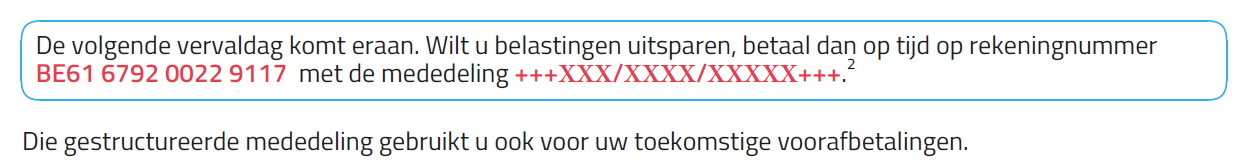
Doet u de voorafbetaling via een overschrijving, dan is het heel belangrijk dat u het correcte rekeningnummer en de juiste gestructureerde mededeling gebruikt. De praktijk uit het verleden om in de vrije mededeling het ondernemingsnummer van de vennootschap of de eenmanszaak te vermelden, wordt sterk afgeraden.
U vindt de gestructureerde mededeling in:
- MyMinfin (externe link),
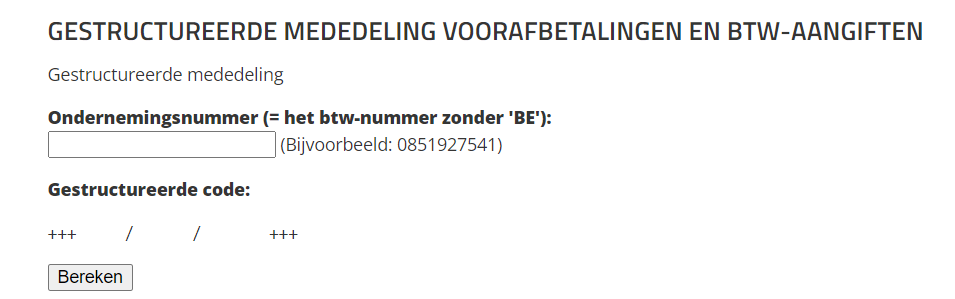
- via deze toepassing (externe link) op basis van het ondernemingsnummer,
- of op de herinneringsbrieven van de FOD Financiën. Na de eerste betaling zult u voor de volgende vervaldagen van de Dienst Voorafbetalingen een herinnering ontvangen met vermelding van het rekeningnummer en de gestructureerde mededeling.
Tip: Sla de gestructureerde mededeling samen met de begunstigde op in uw bankprogramma. De gestructureerde mededeling wijzigt niet, zodat u er in de toekomst verder gebruik van kan maken!
Opgelet: als gehuwde of wettelijk samenwonende partners willen voorafbetalen, moet elke partner voor eigen rekening de nodige voorafbetalingen storten. U moet voor elke partner afzonderlijk een betaling uitvoeren met de unieke gestructureerde mededeling van de partner waarvoor de betaling is bedoeld. U vindt die gestructureerde mededeling voor voorafbetalingen voor elke partner in hun persoonlijk MyMinfin-profiel.
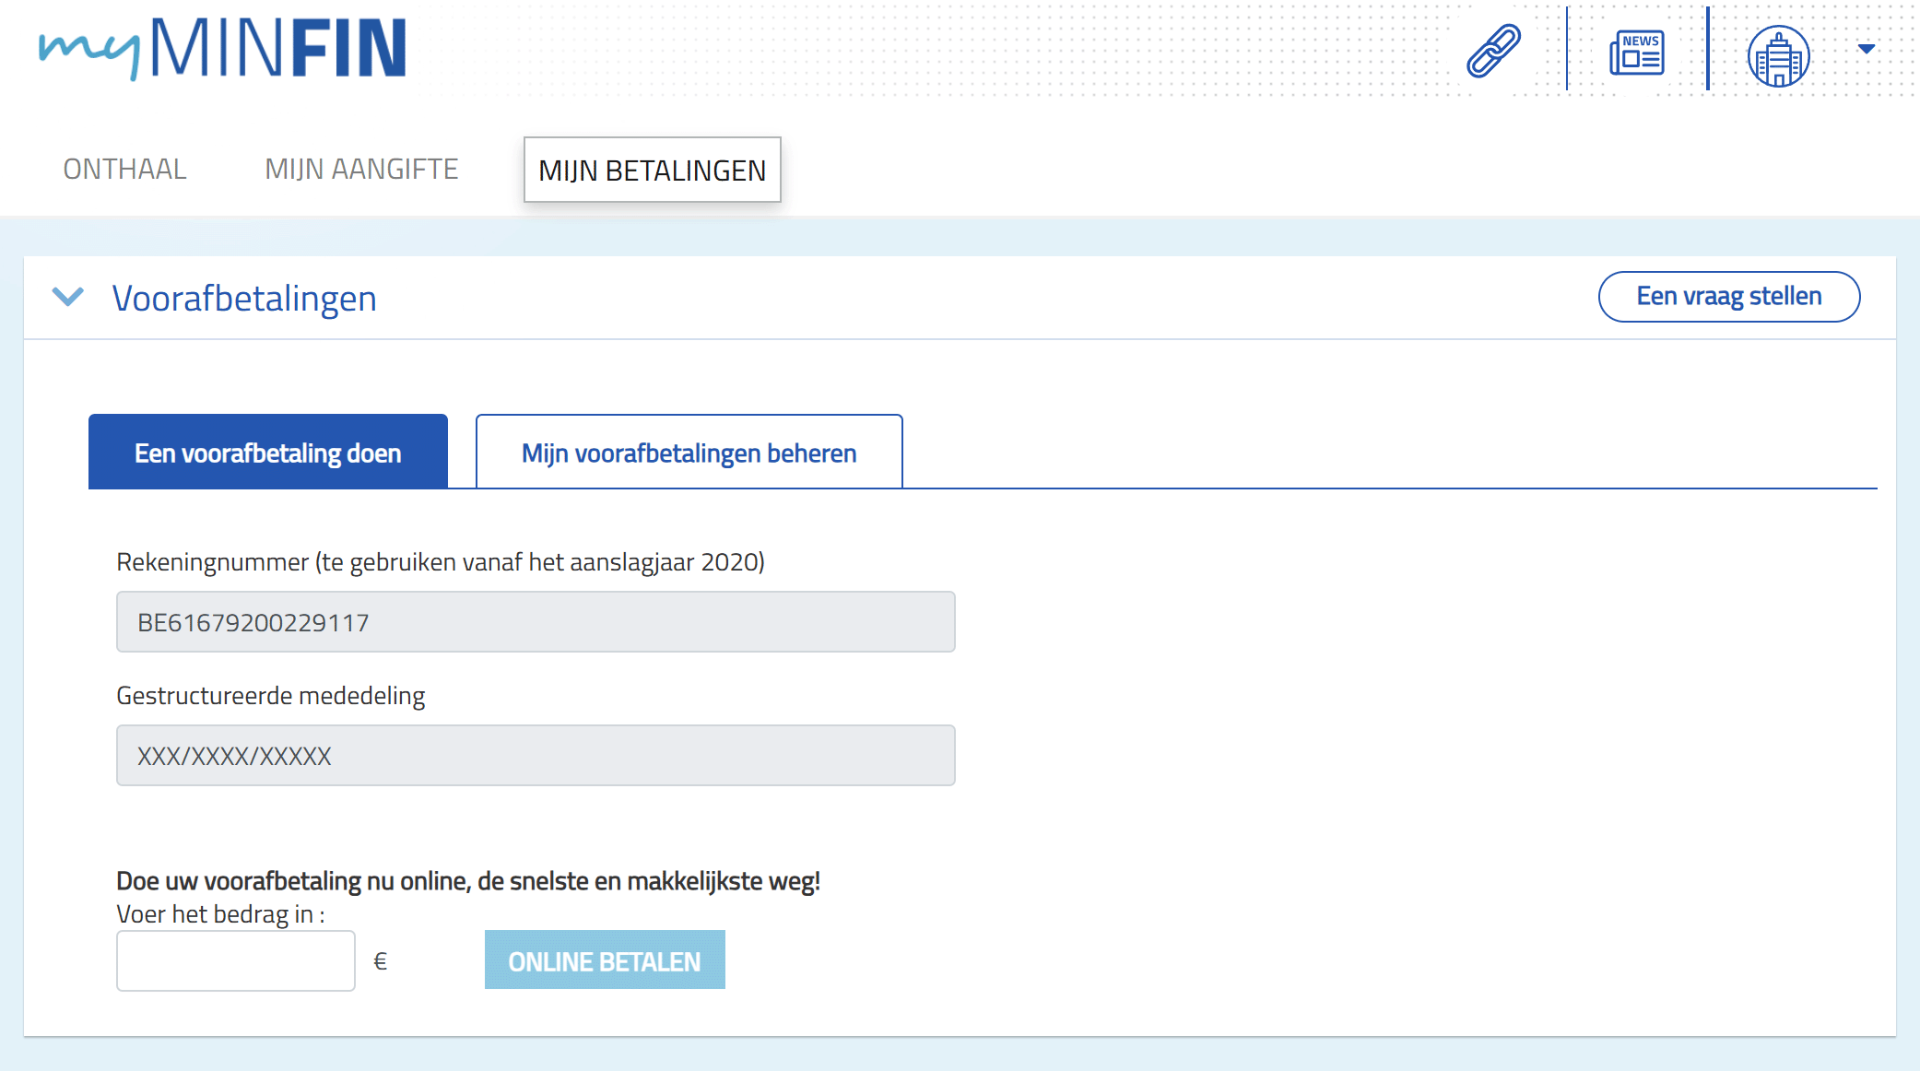
MyMINFIN
Berekeningsmodule:
Herinneringsbrief
Betaalinstructies voor vennootschappen
U wilt voorafbetalingen doen voor uw vennootschap, maar weet niet hoe? Maak het u gemakkelijk en doe het online via MyMinfin. Zo betaalt u automatisch op het juiste rekeningnummer en met de juiste gestructureerde mededeling. U moet alleen het bedrag dat u wilt storten nog invullen en op ‘Online betalen’ klikken.
Opgelet: als het gaat om een hoog bedrag, kan de transactie worden geweigerd door een door uw bank opgelegde betalingslimiet. Het precieze bedrag van die limiet verschilt per bank, maar u kunt uw bank wel vragen om uw online-betalingslimiet te verhogen.
Andere betaalmethodes
-
U kunt ook nog via een overschrijving betalen. Doe dat dan:
- op het rekeningnummer BE61 6792 0022 9117 (BIC: GEBABEBB) van het ‘Inningscentrum – Dienst voorafbetalingen’ met adres Koning Albert II-laan 33, 1030 Brussel,
- met de gestructureerde mededeling die u vindt in MyMinfin (externe link) of via deze toepassing,
- U kunt een derde voor u laten betalen (zoals een bank in het kader van een financieringscontract). Zorg er dan voor dat uw bank ook de gestructureerde mededeling gebruikt die u vindt in MyMinfin (externe link) of via deze tool (externe link).
Kan mijn bank de voorafbetaling voor mijn vennootschap doen?
Uw vennootschap is onderworpen aan voorafbetalingen en u wilt die voorafbetalingen laten doen door uw bank?
Dan kan dat bijvoorbeeld met een financieringscontract. Voor die betalingen gelden dezelfde regels als wanneer u ze zelf zou doen. Zorg er dus voor dat uw bank uw gestructureerde mededeling kent.
De bank kan op basis van uw ondernemingsnummer/registratienummer zelf de gestructureerde mededeling samenstellen:
- de eerste 10 posities voor het ondernemingsnummer/registratienummer
- de 11de en de 12de positie voor het controlegetal van de Belgische banksector
Kan een belastingteruggave op naam van mijn vennootschap gebruikt worden als voorafbetaling?
Hebt u uw aanslagbiljet gekregen dat bevestigt dat u een terugbetaling krijgt? Dan kan die terugbetaling gebruikt worden als een voorafbetaling voor het volgende belastbare tijdperk.
U moet uw verzoek uiterlijk op de 10e dag van de 2e maand na ontvangst van het aanslagbiljet indienen.
Voorbeeld: Ik ontvang mijn aanslagbiljet op 5 juni. Als ik deze teruggaaf wil gebruiken als voorschot voor het volgende belastingtijdvak, moet ik dit uiterlijk op 10 augustus aanvragen.
Contacteer ons (= FOD Financiën)
- via ons contactformulier (externe link)
- per post:
FOD Financiën - AAII Voorafbetalingen
Gaston Crommenlaan 6 - bus 292
9050 Ledeberg
Kan ik een andere bestemming geven aan een al gestorte voorafbetaling?
Ja, dat kan, onder bepaalde voorwaarden via MyMinfin (externe link).
Welke wijzigingen van bestemming kunt u vragen?
U kunt vragen dat de gestorte voorafbetalingen geheel of voor een deel worden:
- terugbetaald,
- gebruikt om een openstaande schuld te betalen,
- overgedragen naar een volgend aanslagjaar.
Hebt u als derde een voorafbetaling gestort voor rekening van een belastingplichtige? Dan kunt u ook een rechtzetting vragen van een materiële vergissing bij het storten.
Wat zijn de voorwaarden?
- De voorafbetaling mag nog niet verrekend zijn met de inkomstenbelasting verschuldigd door de belastingplichtige.
- U moet het ons ten laatste vragen op de laatste dag van de derde maand die volgt op het belastbare tijdperk.
Betaalinstructies voor zelfstandigen of beoefenaars van vrije beroepen
U wilt voorafbetalingen doen, maar weet niet hoe? Maak het u gemakkelijk en doe het online via MyMinfin. Zo betaalt u automatisch op het juiste rekeningnummer en met de juiste gestructureerde mededeling. U moet alleen het bedrag dat u wilt storten nog invullen en op ‘Online betalen’ klikken.
Opgelet: als het gaat om een hoog bedrag, kan de transactie worden geweigerd door een door uw bank opgelegde betalingslimiet. Het precieze bedrag van die limiet verschilt per bank, maar u kunt uw bank wel vragen om uw online-betalingslimiet te verhogen.
Andere betaalmethodes
-
U kunt ook nog via een overschrijving betalen. Doe dat dan:
- op het rekeningnummer BE61 6792 0022 9117 (BIC: GEBABEBB) van het ‘Inningscentrum – Dienst voorafbetalingen’ met adres Koning Albert II-laan 33, 1030 Brussel,
- met de gestructureerde mededeling die u vindt in MyMinfin (externe link),
- bij voorkeur via een bankrekening die op uw naam geopend is.
- U kunt een derde voor u laten betalen (zoals een bank in het kader van een financieringscontract). Zorg er dan voor dat uw bank ook de gestructureerde mededeling gebruikt die u vindt in MyMinfin (externe link).
Kan mijn bank de voorafbetaling voor mij doen?
Dat kan bijvoorbeeld met een financieringscontract. Voor die betalingen gelden dezelfde regels als wanneer u ze zelf zou doen. Zorg er dus voor dat uw bank uw gestructureerde mededeling kent.
Kan een belastingteruggave gebruikt worden als een voorafbetaling?
Hebt u uw aanslagbiljet gekregen dat bevestigt dat u een terugbetaling krijgt? Dan kan die terugbetaling gebruikt worden als een voorafbetaling voor het volgende belastbare tijdperk.
U moet uw verzoek uiterlijk op de 10e dag van de 2e maand na ontvangst van het aanslagbiljet indienen.
Voorbeeld: Ik ontvang mijn aanslagbiljet op 5 juni. Als ik deze teruggaaf wil gebruiken als voorschot voor het volgende belastingtijdvak, moet ik dit uiterlijk op 10 augustus aanvragen.
Stuur ons een brief
FOD Financiën - AAII Voorafbetalingen
Gaston Crommenlaan 6 - bus 292
9050 Ledeberg
Kan ik een andere bestemming geven aan een al gestorte voorafbetaling?
Ja, dat kan, onder bepaalde voorwaarden via MyMinfin (externe link).
Welke wijzigingen van bestemming kunt u vragen?
U kunt vragen dat de gestorte voorafbetalingen geheel of voor een deel worden:
- terugbetaald,
- gebruikt om een openstaande schuld te betalen,
- overgedragen naar een volgend aanslagjaar.
Hebt u als derde een voorafbetaling gestort voor rekening van een belastingplichtige? Dan kunt u ook een rechtzetting vragen van een materiële vergissing bij het storten.
Wat zijn de voorwaarden?
- De voorafbetaling mag nog niet verrekend zijn met de inkomstenbelasting verschuldigd door de belastingplichtige.
- U moet het ons ten laatste vragen op de laatste dag van de derde maand die volgt op het belastbare tijdperk.
Betaalinstructies voor particulieren
- Online via MyMinfin (externe link): dit is de eenvoudigste en veiligste manier. U betaalt automatisch op het juiste rekeningnummer met de juiste gestructureerde mededeling.
-
Via overschrijving:
- Rekeningnummer: BE61 6792 0022 9117 (BIC: GEBABEBB)
- Begunstigde: Inningscentrum – Dienst voorafbetalingen, Koning Albert II-laan 33, 1030 Brussel
- Gebruik de gestructureerde mededeling die u vindt op MyMinfin (externe link).
- Betaling door een derde: zorg ervoor dat de gestructureerde mededeling gebruikt wordt.
Voor wettelijk samenwonende of getrouwde koppels: elke partner moet zijn eigen voorafbetaling doen om een belastingvermindering (of een vermeerdering op bedrijfsleidersbezoldigingen te vermijden *) te krijgen. Gebruik elks de unieke gestructureerde mededeling.
(*) Vanaf aanslagjaar 2027 kan de vermeerdering in de personenbelasting alleen nog betrekking hebben op bedrijfsleidersbezoldigingen.
Gebruik van uw belastingteruggave als voorafbetaling
U kunt uw belastingteruggave gebruiken als voorafbetaling voor het volgende aanslagjaar, op voorwaarde dat u dit per post aanvraagt uiterlijk op de 10e dag van de tweede maand na de ontvangst van uw aanslagbiljet.
Voorbeeld: u ontvangt uw aanslagbiljet op 5 juni. Als u het terug te betalen bedrag als voorafbetaling wilt gebruiken, moeten wij uw aanvraag uiterlijk op 10 augustus ontvangen.
U vindt het adres hieronder:
FOD Financiën - AAII Voorafbetalingen,
Gaston Crommenlaan 6 - bus 292,
9050 Ledeberg
Wijziging van bestemming van een voorafbetaling
U kan via MyMinfin aanvragen om:
- Een terugbetaling van het bedrag
- Het te gebruiken voor een openstaande schuld
- Het over te dragen naar een volgend aanslagjaar
Voorwaarden: het verzoek moet worden ingediend voordat de betaling wordt afgetrokken van de verschuldigde belasting en uiterlijk drie maanden na de belastbare periode.
3. De vermeerdering en het vermijden ervan
Zowel de vennootschappen als de bedrijfsleiders (*) zijn in de regel onderworpen aan de vermeerdering. Kleine vennootschappen worden gedurende de eerste drie boekjaren vanaf hun oprichting niet geconfronteerd met een belastingvermeerdering als zij voor die boekjaren niet of te weinig voorafbetalen. Hetzelfde geldt voor bedrijfsleiders (*) die zich in de vorige drie jaren voor de eerste maal als zelfstandige in een hoofdberoep hebben gevestigd.
(*) Tot en met AJ 2026 vielen winsten, baten en bezoldigingen van bedrijfsleiders en meewerkende echtgenoten in de regel onder de vermeerdering. Vanaf AJ 2027 blijft zij in de personenbelasting alleen bestaan voor bedrijfsleidersbezoldigingen, met behoud van de wettelijke uitzondering bij een eerste vestiging als zelfstandige in hoofdberoep.
De basisrentevoet van de marginale beleningsfaciliteit van de ECB bedroeg 2,40% op 1 januari 2026 (3,4% op 1 januari 2025). Afgerond naar de lagere eenheid is dit 2%. Deze basisrentevoet mag in de personenbelasting niet lager zijn dan 1 en in de vennootschapsbelasting niet lager dan 3. De weerhouden basisrentevoet voor aanslagjaar 2027 bedraagt in de personenbelasting 2% (gedaald van 3% in AJ 2026) en in de vennootschapsbelasting dus 3% (gelijk gebleven t.o..v. AJ 2026).
| AJ 2025 | AJ 2026 | AJ 2027 | ||||
| PB | VenB | PB | VenB | PB (*) | VenB | |
| vermeerderingspercentage | 9% | 9% | 6,75% | 6,75% | 4,50% | 6,75% |
| wegwerken van de vermeerdering: | ||||||
| - bedrag van de 1e voorafbetaling × | 12% | 12% | 9% | 9% | 6% | 9% |
| - bedrag van de 2e voorafbetaling × | 10% | 10% | 7,5% | 7,5% | 5% | 7,5% |
| - bedrag van de 3e voorafbetaling × | 8% | 8% | 6% | 6% | 4% | 6% |
| - bedrag van de 4e voorafbetaling × | 6% | 6% | 4,5% | 4,5% | 3% | 4,5% |
| geen vermeerdering indien ze lager is dan | ||||||
| - ... pct van de grondslag waarop ze is berekend (relatieve grens): | 0,5% | nihil | 0,5% | nihil | 0,5% | nihil |
| - volgend bedrag (absolute grens): | € 100 | nihil | € 100 | nihil | € 100 | nihil |
(*) Vanaf aanslagjaar 2027 geldt de vermeerdering in de personenbelasting alleen nog voor bedrijfsleidersbezoldigingen. VA5 vermindert die vermeerdering niet en geeft voor die bezoldigingen ook geen bonificatie.
4. De bonificatie
Een bonificatie kan worden verleend aan natuurlijke personen die na verrekening van de voorheffingen en andere verrekenbare bestanddelen nog belasting verschuldigd zijn en die daarvoor voorafbetalen. Vennootschappen komen niet in aanmerking. Vanaf AJ 2027 gelden de hierna beschreven uitsluitingen; voor VA5 is het toepassingsgebied bovendien beperkt.
Voor de bonificatie wordt uitgegaan van de totale belasting op de gezamenlijk en afzonderlijk belaste inkomsten, met uitsluiting van de belasting op inkomsten van zelfstandige helpers en de bedoelde politieke mandatarissen. De in aanmerking komende belasting wordt verhoogd tot 106% en aangepast met de wettelijke vermeerderingen, verrekenbare voorheffingen, belastingkredieten en andere verrekenbare bestanddelen. Voorafbetalingen die nodig zijn om een vermeerdering te vermijden, komen niet tegelijk voor bonificatie in aanmerking. VA5 geldt alleen voor het hierna omschreven resterende belastinggedeelte.
Beginnende bedrijfsleiders (*) die zich in de vorige drie jaren voor de eerste maal als zelfstandige in een hoofdberoep hebben gevestigd, zijn niet onderworpen aan de vermeerdering, maar kunnen wel genieten van de bonificatie.
(*) Tot en met AJ 2026 vielen winsten, baten en bezoldigingen van bedrijfsleiders en meewerkende echtgenoten in de regel onder de vermeerdering. Vanaf AJ 2027 blijft zij in de personenbelasting alleen bestaan voor bedrijfsleidersbezoldigingen, met behoud van de wettelijke uitzondering bij een eerste vestiging als zelfstandige in hoofdberoep.
Wat bij samenloop? Als een belastingplichtige natuurlijk persoon bepaalde inkomsten heeft die onderworpen zijn aan de vermeerdering (vb. bezoldigingen bedrijfsleider) en andere die niet aan de vermeerdering onderworpen zijn (vb. pensioenen), worden de voorafbetalingen (te beginnen met de oudste) bij voorrang aangewend om die vermeerdering te vermijden, slechts het saldo kan in aanmerking genomen worden voor het verlenen van een eventuele bonificatie.
Geen bonificatie voor zelfstandige helpers en bepaalde politieke mandatarissen vanaf AJ 2027. De uitsluiting betreft de belasting op de winst en baten van personen die een zelfstandige in zijn beroep bijstaan of vervangen zonder arbeidsovereenkomst, en op de in artikel 27, tweede lid, 5° en 6°, WIB 92 bedoelde vergoedingen van parlementsleden, senatoren en provincieraadsleden. Zij geldt voor alle vijf periodes. Voor die inkomsten geldt ook geen vermeerdering wegens onvoldoende voorafbetalingen.
Ook hier zijn de percentages voor AJ 2027 gedaald ten opzichte van de percentages in AJ 2026.
| AJ 2025 | AJ 2026 | AJ 2027 | |
| bonificatie: | |||
| - bedrag van de 1e voorafbetaling × | 6,00% | 4,50% | 3,00% |
| - bedrag van de 2e voorafbetaling × | 5,00% | 3,75% | 2,50% |
| - bedrag van de 3e voorafbetaling × | 4,00% | 3,00% | 2,00% |
| - bedrag van de 4e voorafbetaling × | 3,00% | 2,25% | 1,50% |
| - bedrag van de 5e voorafbetaling × | - | - | 1% (*) |
5. Vanaf welk bedrag aan geschatte belasting begint de vermeerdering te spelen?
De absolute grens van € 100 (AJ 2027) geldig in de personenbelasting zorgt ervoor dat bedrijfsleiders (*) die weinig belastingen betalen, niet gesanctioneerd worden met een vermeerdering als ze niet voorafbetalen. Bij bedrijfsleiders (*) wordt de vermeerdering tot 90% gereduceerd.
Dit is voor bedrijfleiders (*) het geval bij een geschatte belasting (na verrekening van de bedrijfsvoorheffing) lager dan € 2.469,00.
AJ 2027 - bedrijfsleiders: 2.469,00 × 4,50% × 90% = 99,9945 is lager dan 100
Vennootschappen worden vanaf de eerste euro gesanctioneerd bij onvoldoende voorafbetalingen.
Conclusie:
Is de geschatte belasting (na verrekening van de bedrijfsvoorheffing) voor een bedrijfsleider (*) hoger dan € 2.469,00 dan is het aangewezen om voorafbetalingen te doen om de vermeerdering te vermijden. Voor vennootschappen zijn voorafbetalingen nuttig vanaf de eerste euro aan belastingen!
(*) Tot en met AJ 2026 vielen winsten, baten en bezoldigingen van bedrijfsleiders en meewerkende echtgenoten in de regel onder de vermeerdering. Vanaf AJ 2027 blijft zij in de personenbelasting alleen bestaan voor bedrijfsleidersbezoldigingen, met behoud van de wettelijke uitzondering bij een eerste vestiging als zelfstandige in hoofdberoep.
6. Hoeveel en wanneer betaalt u best vooraf om de vermeerdering te vermijden?
De fiscale administratie stelt zelf een ramingsmethode voor waarbij wordt uitgegaan van de geschatte belasting. Zowel voor bedrijfsleiders (*) als voor vennootschappen die hun boekjaar per kalenderjaar voeren stelt de administratie voor de geraamde belastingen te delen door 4 en het verkregen quotiënt op het tiental af te ronden en dit bedrag ieder kwartaal te storten.
Methode voorgesteld door de belastingadministratie:
- Schat het bedrag van de inkomsten waarop de belastingvermeerdering van toepassing kan zijn.
- Bepaal bij benadering de belasting die op dat bedrag zou moeten betaald worden.
- Vermenigvuldig die met 106% voor bedrijfsleiders (*).
- Trek er de relevante verrekenbare voorheffingen en bestanddelen af. In principe is het resultaat het bedrag dat dit jaar vooraf betaald moet worden.
Zo kunt u ook het bedrag bepalen dat u ieder kwartaal kan storten, maar weet dat u ook een andere verdeling van de stortingen kan kiezen:
- Deel dat jaarbedrag door vier.
- Rond het zo verkregen quotiënt bij voorkeur af op het tiental euro.
Veel bedrijfsleiders (*) en vennootschappen vragen zich af hoeveel ze nu best vooraf zouden betalen. U kunt zoals de fiscale administratie voorstelt uw belasting mooi gespreid over de 4 kwartalen vooraf betalen om zo de vermeerdering te vermijden, maar zelfstandigen en vennootschappen opteren vaak ook voor een andere verdeling.
Om maximaal van het voordeel van 9% (VenB) / 6% (PB) gekoppeld aan VA1 te genieten kunt u in het eerste kwartaal een eenmalige voorafbetaling (VA1) doen die precies nodig is om de vermeerdering te vermijden. U kunt bij uw bank zelfs een financiering afsluiten om deze enige en optimale voorafbetaling te doen. U kunt op eenvoudige wijze de voor u enige en optimale voorafbetaling berekenen (= rekentool enige optimale voorafbetaling). Niet alleen voor het eerste kwartaal, maar ook voor het tweede, derde en vierde kwartaal.
Indien u uw voorafbetalingen beter wil afstellen op uw cashflow en een andere spreiding wenst, kunt u dit eenvoudig simuleren met onze tweede berekeningstool (= rekentool vermeerdering VA).
Belangrijk aandachtspunt:
Voor de berekening van de voorafbetalingen vertrekt u van een geschatte belasting. Bouw dus de nodige veiligheidsmarge in en volg uw inschatting verder op. Zo kunt u in de latere kwartalen eventueel nog bijsturen. Ook houden onderstaande berekeningen geen rekening met eventuele afrondingen, bouw dus voldoende veiligheidsmarge in!
(*) Tot en met AJ 2026 vielen winsten, baten en bezoldigingen van bedrijfsleiders en meewerkende echtgenoten in de regel onder de vermeerdering. Vanaf AJ 2027 blijft zij in de personenbelasting alleen bestaan voor bedrijfsleidersbezoldigingen, met behoud van de wettelijke uitzondering bij een eerste vestiging als zelfstandige in hoofdberoep.
7. Hoe de belasting correct inschatten?
Om het bedrag van de voorafbetalingen te kunnen ramen, moet een inschatting worden gemaakt van de belastingen. De geschatte belasting waar we verder naar verwijzen, is gelijk aan de geraamde berekeningsgrondslag van de vermeerdering. Hierbij moet een onderscheid worden gemaakt tussen vennootschappen enerzijds en bedrijfsleiders (*) anderzijds.
-
Voor vennootschappen is de geschatte belasting gelijk aan
de belasting
verminderd met de voorheffingen en andere verrekenbare bestanddelen.Hierbij moet u enkel rekening houden met de belasting op de normale winst en de belasting op meerwaarden op aandelen. De afzonderlijke aanslagen, zoals de aanslag geheime commissielonen, de 5%‐aanslag op landbouwsubsidies en de 10% aanslag op de liquidatiereserve zijn niet aan de vermeerdering onderworpen.
- Voor bedrijfsleiders (*) is de geschatte belasting gelijk aan
de belasting op de gezamenlijk belaste inkomsten als bedrijfsleider (*), verhoogd met 6% (= forfaitaire opcentiemen),
en verminderd met de bedrijfsvoorheffing en andere verrekenbare bestanddelen met betrekking tot die inkomsten.
(*) Tot en met AJ 2026 vielen winsten, baten en bezoldigingen van bedrijfsleiders en meewerkende echtgenoten in de regel onder de vermeerdering. Vanaf AJ 2027 blijft zij in de personenbelasting alleen bestaan voor bedrijfsleidersbezoldigingen, met behoud van de wettelijke uitzondering bij een eerste vestiging als zelfstandige in hoofdberoep.
8. Hoeveel bedraagt de enige optimale voorafbetaling AJ 2027?
De enige optimale eerste voorafbetaling voor vennootschappen?
De berekeningsbasis voor de vermeerdering van 6,75% is de belasting verminderd met de voorheffingen en andere verrekenbare bestanddelen. Dit is de geschatte belasting.
Vennootschappen kunnen met een eerste voorafbetaling (VA1) van 75% van de belasting de vermeerdering volledig wegwerken.
Dit onderstaande berekening:
(6,75% × belasting) - (VA1 × 9%) = 0
(6,75% × belasting) = VA1 × 9%
(6,75% / 9%) × belasting = VA1
75% × belasting = VA1
De enige optimale eerste voorafbetaling voor bedrijfsleiders (*)?
Wat is de geschatte belasting voor een bedrijfsleider (*)? De berekeningsbasis voor de vermeerdering van 4,50% is gelijk aan 106% van de belasting op het nettobedrag van de gezamenlijk belaste inkomsten als bedrijfsleider (*), waarna de bedrijfsvoorheffing (en andere relevante voorheffingen en bestanddelen) m.b.t. de inkomsten als bedrijfsleider (*) in mindering worden gebracht.
Wanneer wordt de vermeerdering niet toegepast voor een bedrijfsleider (*)? Voor aanslagjaar 2027 wordt de vermeerdering niet toegepast als de tot 90% gereduceerde vermeerdering lager is dan € 100 (= absolute grens) of lager is dan 0,5% van de belasting waarop de vermeerdering wordt berekend (= relatieve grens).
Bij een belastingbedrag van € 20.000,00 is de absolute grens gelijk aan de relatieve grens, want € 20.000,00 × 0,5% = € 100. De absolute begrenzing is van toepassing voor een belastingbedrag tot € 20.000,00, erboven zal de relatieve grens van 0,5% worden toegepast.
- U dient geen voorafbetalingen te doen indien het geschatte belastingbedrag lager is dan € 2.469,00.
De verklaring is eenvoudig: 2.469,00 × 4,50% × 90% = € 99,9945 → lager dan de absolute grens van 100. - Indien de geschatte belasting ligt tussen de 2.470,00 en de 20.000,00 euro
kunt u met een eerste voorafbetaling (VA1) van 75% van het geschatte belastingbedrag verminderd met 1.851,85 de vermeerdering volledig wegwerken.
Dit volgt uit onderstaande berekening, rekening houdend met de absolute grens van € 100:
[ (4,50% × belasting) - (VA1 × 6%) ] × 90% = 100,00
(4,50% × belasting) - (VA1 × 6%) = 100,00 / 90%
(4,50% × belasting) - (100,00 / 90%) = VA1 × 6%
(4,50% / 6%) × belasting - [ 100,00 / (90% × 6%) ] = VA1
75% × belasting - 1.851,85 = VA1
- Als het geschatte belastingbedrag hoger is dan € 20.000,00
kunt u met een eerste voorafbetaling (VA1) van 65,74% van het geschatte belastingbedrag de vermeerdering volledig wegwerken.
Dit volgt uit onderstaande berekening, rekening houdend met de relatieve grens van 0,5% van de belasting:
[ (4,50% × belasting) - (VA1 × 6%) ] × 90% = (0,5% × belasting)
(4,50% × belasting) - (VA1 × 6%) = (0,5% / 90%) × belasting
(4,50% × belasting) - [ (0,5% / 90%) × belasting ] = VA1 × 6%
(3,944444% × belasting) = VA1 × 6%
(3,944444% / 6%) × belasting = VA1
65,740741...% × belasting = VA1
Overzichtstabellen voor de enige optimale voorafbetaling (AJ 2027)
We hebben dezelfde oefening ook gemaakt voor de andere voorafbetalingen, zowel voor vennootschappen als bedrijfsleiders (*). In beide tabellen vindt u telkens de optimale enige voorafbetalingen (VA1, VA2, VA3 en VA4) terug. Het resultaat van de formule is de enige voorafbetaling die in het eerste, tweede, derde of vierde kwartaal nodig was om de sanctie van de vermeerdering te vermijden.
-
Enige voorafbetaling voor vennootschappen AJ 2027
geschatte vennootschapsbelasting Uiterste betaaldatum Belastingvoordeel Eenmalige voorafbetaling 10.04.2026 (VA1) 9% 75% × B (1) 10.07.2026 (VA2) 7,5% 90,00% × B (1) 12.10.2026 (VA3) 6% 112,50% × B (1) 21.12.2026 (VA4) 4,5% 150% × B (1) (1) Voor vennootschappen is de geschatte belasting gelijk aan de belasting verminderd met de voorheffingen en andere verrekenbare bestanddelen.
-
Enige voorafbetaling voor bedrijfsleiders (*) AJ 2027
geschatte personenbelasting 0,00 - 2.469,00 2.470,00 - 20.000,00 20.000,00 - ... VA1 nihil 75,00% × B (2) - 1.851,85 65,74% × B (2) VA2 nihil 90,00% × B (2) - 2.222,22 78,89% × B (2) VA3 nihil 112,50% × B (2) - 2.777,78 98,61% × B (2) VA4 nihil 150,00% × B (2) - 3.703,70 131,48% × B (2) (2) Voor bedrijfsleiders (*) is de geschatte belasting gelijk aan de belasting op de gezamenlijk belaste inkomsten als bedrijfsleider (*), verhoogd met 6% (= forfaitaire opcentiemen) en verminderd met de bedrijfsvoorheffing en andere verrekenbare bestanddelen met betrekking tot die inkomsten.
(*) Tot en met AJ 2026 vielen winsten, baten en bezoldigingen van bedrijfsleiders en meewerkende echtgenoten in de regel onder de vermeerdering. Vanaf AJ 2027 blijft zij in de personenbelasting alleen bestaan voor bedrijfsleidersbezoldigingen, met behoud van de wettelijke uitzondering bij een eerste vestiging als zelfstandige in hoofdberoep.
9. Rekentool voor de enige optimale voorafbetaling
Berekening voor bedrijfsleiders vanaf aanslagjaar 2027
Voor AJ 2027 gebruikt u in de personenbelasting uitsluitend de geraamde berekeningsgrondslag voor bedrijfsleidersbezoldigingen: de belasting op de gezamenlijk belaste bedrijfsleidersinkomsten, verhoogd tot 106%, verminderd met de bedrijfsvoorheffing en andere relevante verrekenbare bestanddelen. Winsten, baten en bezoldigingen van meewerkende echtgenoten vallen niet meer onder de vermeerdering. VA5 mag niet worden ingevoerd als voorafbetaling die deze vermeerdering vermindert.
Voor een historische berekening voor AJ 2026 blijft de toenmalige regeling gelden voor de daarvoor in aanmerking komende winsten, baten en bezoldigingen van bedrijfsleiders en meewerkende echtgenoten. Selecteer dus het juiste aanslagjaar.
(3) Voor vennootschappen is de geschatte belasting gelijk aan de belasting verminderd met de voorheffingen en andere verrekenbare bestanddelen.
(4) Voor zelfstandigen (AJ 2026) / bedrijfsleiders (AJ 2027) is de geschatte belasting gelijk aan de belasting op de gezamenlijk belaste inkomsten als zelfstandige (AJ 2026) / bedrijfsleider (AJ 2027), verhoogd met 6% (= forfaitaire opcentiemen) en verminderd met de bedrijfsvoorheffing en andere verrekenbare bestanddelen met betrekking tot die inkomsten.
10. Rekentool vermeerdering VA
Berekening voor bedrijfsleiders vanaf aanslagjaar 2027
Voor AJ 2027 gebruikt u in de personenbelasting uitsluitend de geraamde berekeningsgrondslag voor bedrijfsleidersbezoldigingen: de belasting op de gezamenlijk belaste bedrijfsleidersinkomsten, verhoogd tot 106%, verminderd met de bedrijfsvoorheffing en andere relevante verrekenbare bestanddelen. Winsten, baten en bezoldigingen van meewerkende echtgenoten vallen niet meer onder de vermeerdering. VA5 mag niet worden ingevoerd als voorafbetaling die deze vermeerdering vermindert.
Voor een historische berekening voor AJ 2026 blijft de toenmalige regeling gelden voor de daarvoor in aanmerking komende winsten, baten en bezoldigingen van bedrijfsleiders en meewerkende echtgenoten. Selecteer dus het juiste aanslagjaar.
(5) Voor vennootschappen is de geschatte belasting gelijk aan de belasting verminderd met de voorheffingen en andere verrekenbare bestanddelen.
(6) Voor zelfstandigen (AJ 2026) / bedrijfsleiders (AJ 2027) is de geschatte belasting gelijk aan de belasting op de gezamenlijk belaste inkomsten als zelfstandige (AJ 2026) / bedrijfsleider (AJ 2027), verhoogd met 6% (= forfaitaire opcentiemen) en verminderd met de bedrijfsvoorheffing en andere verrekenbare bestanddelen met betrekking tot die inkomsten.
Fiscale club 2026-2027
Driemaandelijkse praktijkgerichte bespreking van de fiscale actualiteit inzake personenbelasting en vennootschapsbelasting: fiscale wetgeving, parlementaire vragen, circulaires, rechtspraak alsook belangrijke op til zijnde wetswijzigingen.
- keuze uit 13 lesmomenten gespreid over 8 verschillende locaties en 5 livestreams
- telkens twee vakexperten: Wim Van Kerchove en Tim Galloo
- livestream: verkiest u liever digitaal te volgen, dan kan dit via een live webinar of door de opname uitgesteld te bekijken
- 12 uren permanente vorming ITAA categorie A (4 × 3 uren)
- gratis toegang tot de modules PB en VenB in onze PRACTINET-databank vanaf uw inschrijving tot 30 juni 2027!
- mogelijkheid tot betaling via de KMO-portefeuille.
Op de hoogte blijven van onze seminaries?
Schrijf je in voor onze nieuwsbrief